Início da Transição para a Reforma Tributária

A transição para a Reforma Tributária já começou – SETCESP
Por Aline Maciel
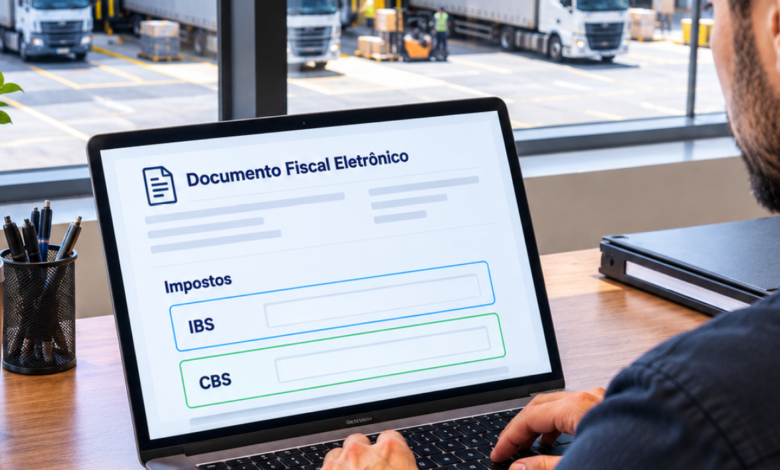
A Reforma Tributária já começou a impactar a rotina das transportadoras. Desde janeiro deste ano, o Conhecimento de Transporte Eletrônico (CT-e) e a Nota Fiscal de Serviço Eletrônica (NFS-e) passaram a exigir campos específicos para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa mudança não é apenas uma adaptação administrativa; é uma transformação significativa que pode moldar a eficiência e a competitividade do setor.
A introdução de novos campos nos documentos fiscais exigiu das transportadoras uma reavaliação cuidadosa de seus sistemas de gestão, promovendo a inovação e a digitalização. A coordenadora jurídica do SETCESP, Caroline Duarte, salienta que essa adequação é parte de um movimento de transição para uma nova estrutura tributária. Essa necessidade de adaptação não deve ser vista apenas como uma obrigação, mas também como uma oportunidade para melhorar processos internos e sistemas de gestão, potencializando a eficiência operacional.
A mudança técnica envolvida na geração de documentos fiscais em formato XML é um exemplo claro de como a digitalização está se tornando central na operação das empresas de transporte. Ao parametrizar seus sistemas de gestão de transporte (TMS) para incluir os novos campos e informações, as transportadoras não estão apenas se preparando para conformidade, mas também modernizando seu modo de operar, o que pode resultar em uma mobilidade mais ágil e eficaz.
Embora o prazo para adequação tenha sido prorrogado até agosto de 2026, as organizações devem antecipar essa transição para evitar autuações fiscais e garantir que seus documentos sejam aceitos sem rejeições. O assessor jurídico Adauto Bentivegna Filho destaca que a adaptação vai além da simples inclusão de informações, abrangendo a definição correta das alíquotas, conforme as novas legislações.
É importante ressaltar que, com o fim do prazo de tolerância, a vigilância fiscal se torna mais rigorosa, aumentando a pressão sobre as empresas para que estejam em conformidade. A fiscalização nas barreiras fiscais poderá gerar penalidades significativas, o que enfatiza ainda mais a importância de um gerenciamento proativo nesta transição.
A inclusão do IBS e da CBS nos documentos fiscais é um primeiro passo. A partir de 2027, a cobrança efetiva dos tributos marcará uma nova fase na reforma. Essa mudança contínua traz a oportunidade de transformar a maneira como as transportadoras operam. Adaptar-se rapidamente pode não apenas evitar penalidades, mas também abrir portas para novos modelos de negócio e melhores práticas no setor.
Para os motoristas e para a mobilidade geral, essa reforma promete um alinhamento mais claro e transparente das obrigações fiscais, que pode resultar em um setor mais competitivo e menos burocrático. Isso poderá se traduzir em serviços mais eficientes, além de uma economia que, ao se modernizar, pode gerar melhores condições de trabalho para todos os envolvidos.
A Reforma Tributária não é apenas uma mudança no cenário fiscal, mas uma oportunidade para que o setor de transporte se reinvente e se prepare para os desafios futuros. As transportadoras, ao se adaptarem a essas novas regras, estarão não apenas cumprindo obrigações, mas também se posicionando como protagonistas em um mercado em constante evolução.
Fonte: SETCESP