Autônomos com caminhão precisarão pagar IBS e CBS? Veja a nova regra.

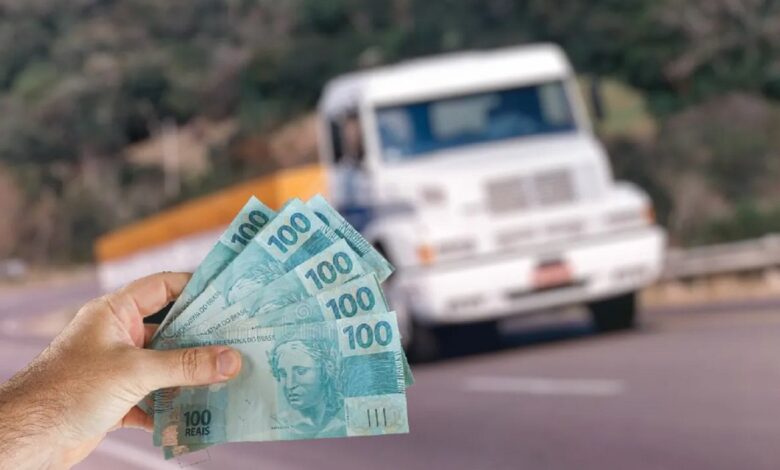
Quem trabalha por conta própria com caminhão terá de pagar IBS e CBS? Entenda a nova regra
A implementação do IVA no sistema tributário brasileiro, prevista para 2027, traz questionamentos relevantes para motoristas autônomos. A principal dúvida é: os caminhoneiros autônomos precisarão pagar os novos impostos sobre o valor do frete?
A Lei Complementar 214/2025 responde a essa questão ao estabelecer que os transportadores autônomos que atuam como pessoa física não são considerados contribuintes do IBS e da CBS, desde que permaneçam fora do regime regular de tributação. Essa mudança é significativa, pois elimina a necessidade de que esses profissionais incluam automaticamente esses tributos nas tarifas cobradas pelo transporte.
Ainda assim, essa situação não significa que as obrigações fiscais desaparecem. O Comitê Gestor do IBS exige que o caminhoneiro autônomo emita documentos fiscais eletrônicos e se cadastre com identificação única, destacando a importância da formalização no setor.
Impacto nas Empresas e Mobilidade
A legislação também abre portas para que empresas que contratam caminhoneiros autônomos possam aproveitar créditos presumidos de IBS e CBS. Isso pode beneficiar diretamente as companhias, aumentando a competitividade e, consequentemente, permitindo mais investimentos em logística.
Além disso, a escolha do regime regular por parte do caminhoneiro pode ser vantajosa para quem possui despesas significativas com combustíveis, manutenção e insumos, permitindo que se abata um valor maior no recolhimento desses impostos. No entanto, essa opção também significa uma maior responsabilidade em termos de gestão tributária.
Desafios com a Nova Tributação
Mesmo isentos de pagar IBS e CBS, os caminhoneiros ainda enfrentarão a realidade de que produtos e serviços essenciais, como diesel e manutenção, estarão sujeitos à nova tributação. Aqueles que optem por permanecer como não contribuintes não poderão recuperar créditos, o que pode encarecer a operação e afetar a rentabilidade.
Por outro lado, caminhoneiros autônomos que escolherem o regime regular terão acesso a créditos que podem aliviar as despesas operacionais, mas também implicarão um aumento nas obrigações e na necessidade de organização financeira.
Conclusão
A introdução do IVA e suas implicações trazem uma nova dinâmica para o transporte autônomo no Brasil. Compreender essas regras é crucial não apenas para a sobrevivência financeira dos motoristas, mas também para otimizar a mobilidade e eficiência do transporte de cargas. A escolha do regime tributário adequado pode fazer a diferença entre a sustentabilidade do negócio e o aumento da carga fiscal que um caminhoneiro deve suportar.
Fonte: brasildotrecho